Comprar una casa con un crédito Infonavit puede generar muchas dudas: ¿tener puntos significa que ya puedo comprar?, ¿debe ser una vivienda nueva?, ¿puedo combinarlo con un crédito bancario?
Estas preguntas son normales, pero entre consejos, experiencias y mitos es fácil confundirse y tomar decisiones financieras equivocadas.
Antes de elegir una propiedad o comprometerte con una mensualidad, es importante conocer qué realmente aplica.
A continuación, revisamos cinco dudas comunes para ayudarte a entender mejor tu crédito y avanzar con mayor seguridad.
1. “Si ya tengo los puntos necesarios, Infonavit me presta automáticamente” ¿Verdad o mito?
Mito.
Tener los puntos necesarios es importante, pero no significa que automáticamente recibirás un determinado monto de crédito. 1
El monto que puedes obtener depende de diferentes factores relacionados con tu situación laboral y financiera.
Por eso, dos personas con una cantidad similar de puntos pueden tener una capacidad de crédito diferente.
Además, es importante distinguir entre tener la posibilidad de solicitar un crédito y saber cuánto puedes utilizar para comprar una propiedad.
Antes de comenzar a buscar casas, lo más recomendable es revisar tu información directamente en los canales oficiales de Infonavit y conocer tu capacidad de compra.
¿Qué debes revisar?
- Cuánto crédito tienes disponible.
- Cuánto tienes ahorrado en tu Subcuenta de Vivienda.
- Cuánto podrías destinar al pago mensual.
- Qué tipo de vivienda puedes adquirir con ese presupuesto.
- Cuánto dinero necesitarías aportar adicionalmente, si fuera el caso.
- Qué otros gastos relacionados con la compra debes contemplar.
La clave: no empieces por preguntar “¿qué casa me gusta?”, sino por determinar qué casa puedo comprar sin comprometer demasiado mis finanzas.
2. “Mi crédito Infonavit solo sirve para comprar una casa nueva” ¿Verdad o mito?
Mito.
El crédito Infonavit no se limita exclusivamente a la adquisición de vivienda nueva.
Dependiendo del producto de crédito y de las condiciones aplicables, existen alternativas para adquirir vivienda nueva o usada, además de otros destinos relacionados con vivienda. 2
Esto amplía considerablemente tus posibilidades.
Por ejemplo, una vivienda usada podría encontrarse en una zona consolidada donde ya existen escuelas, hospitales, comercios y vías de comunicación.
En otros casos, una vivienda nueva puede ofrecer instalaciones modernas, amenidades y menores necesidades de mantenimiento durante los primeros años.
Por eso, no conviene elegir entre vivienda nueva o usada únicamente por el tipo de propiedad.
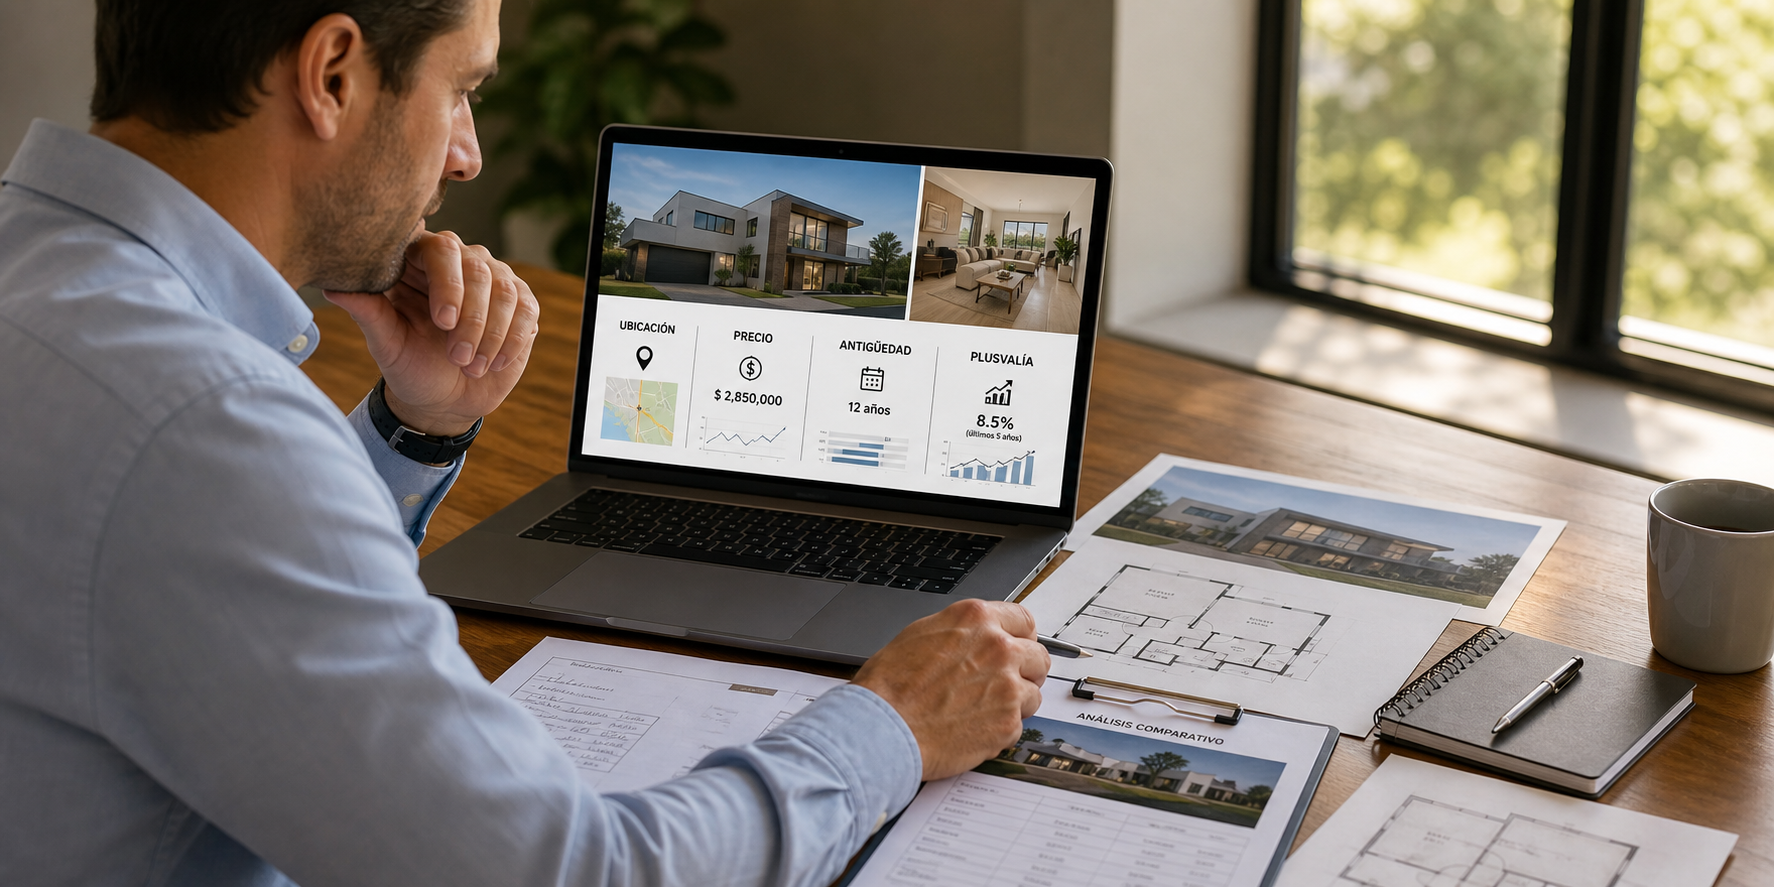
También debes analizar:
| Aspecto | Qué debes preguntarte |
|---|---|
| Ubicación | ¿Qué tan cerca está de mi trabajo y servicios? |
| Precio | ¿Está dentro de mi capacidad de compra? |
| Estado de la propiedad | ¿Necesita reparaciones importantes? |
| Antigüedad | ¿Cómo puede influir en mi decisión financiera? |
| Mantenimiento | ¿Cuánto gastaré después de comprar? |
| Plusvalía | ¿La zona tiene condiciones favorables para conservar o aumentar su valor? |
| Gastos de compra | ¿Qué otros costos tendré además del precio de la vivienda? |
La mejor propiedad no necesariamente es la más nueva. Es la que tiene sentido para tus necesidades y para tu presupuesto.
3. “Puedo combinar mi crédito Infonavit con un crédito bancario” ¿Verdad o mito?
Verdad, pero depende del esquema.
Existen esquemas que permiten combinar recursos de Infonavit con financiamiento de una institución financiera. 3
Esta posibilidad puede ser especialmente interesante para quienes buscan ampliar su capacidad de compra.
La lógica es sencilla: en lugar de depender exclusivamente de una fuente de financiamiento, puedes estructurar una operación en la que participen recursos de Infonavit y un crédito bancario, siempre sujeto a las condiciones y requisitos correspondientes.
Esto puede ayudarte a acceder a una propiedad de mayor valor, pero más crédito no significa automáticamente que sea conveniente pedir más.
Antes de tomar una decisión, compara aspectos como:
- Tasa de interés.
- Mensualidad.
- Plazo.
- Costo total del financiamiento.
- Comisiones y gastos asociados.
- Seguros.
- Capacidad real de pago.
- Condiciones para realizar pagos anticipados.
Una mensualidad que parece manejable hoy puede representar una presión importante durante varios años si no está correctamente calculada.
Una regla financiera que conviene recordar
Tu capacidad de crédito no necesariamente es igual a tu capacidad de pago.
El hecho de que una institución pueda prestarte cierta cantidad no significa que debas utilizar todo ese monto.
4. “Si cambio de trabajo, pierdo mi crédito Infonavit” ¿Verdad o mito?
Mito, aunque el cambio laboral sí puede tener implicaciones que debes conocer.
Cambiar de empleo no significa automáticamente que desaparezca tu derecho a utilizar un crédito Infonavit.
Sin embargo, tu situación laboral y las aportaciones correspondientes pueden influir en el proceso y en la administración de tu financiamiento.
Por eso, si estás pensando en comprar casa y también estás considerando cambiar de empleo, conviene planear ambas decisiones, especialmente si estás cerca de iniciar o formalizar tu crédito.
Aquí aparece una idea importante: comprar una casa no debería ser una decisión aislada, también debes pensar en tu estabilidad de ingresos.
Antes de comprometerte con una deuda de largo plazo, pregúntate:
- ¿Mis ingresos son relativamente estables?
- ¿Tengo otros créditos o deudas?
- ¿Cuánto dinero me queda después de cubrir mis gastos mensuales?
- ¿Tengo un fondo para enfrentar imprevistos?
- ¿La mensualidad seguiría siendo manejable si mis gastos aumentaran?
La compra de una vivienda es una de las decisiones financieras más importantes que puedes tomar. La emoción de encontrar una propiedad que te gusta nunca debería sustituir un análisis de tus números.
5. “Si mi crédito Infonavit alcanza para una casa, no necesito ahorrar dinero adicional” ¿Verdad o mito?
Mito.
Este es uno de los errores más comunes al planear una compra.
Aunque tu crédito y tus recursos disponibles pueden ayudarte a financiar la adquisición, es importante considerar que una operación inmobiliaria puede involucrar otros gastos.
Por ejemplo, dependiendo de las características de la operación, pueden existir costos relacionados con escrituración, avalúo, impuestos, trámites, adecuaciones o gastos posteriores a la entrega de la propiedad.
Por eso, cuando calcules tu presupuesto, no pienses únicamente en: precio de la casa – crédito = dinero que necesito.
Tu presupuesto debe contemplar también los gastos asociados a la compra y, de ser posible, mantener un colchón financiero para después de mudarte.
Tu presupuesto debería considerar tres niveles
1. Precio de la vivienda
¿Cuánto cuesta la propiedad que quieres comprar?
2. Financiamiento
¿Cuánto puedes obtener mediante Infonavit, recursos propios u otros esquemas de crédito?
3. Gastos adicionales y capacidad de pago
¿Cuánto necesitas para completar la operación y cuánto puedes pagar mensualmente sin poner en riesgo tus finanzas?
Esta última parte suele ser la que menos atención recibe y, paradójicamente, puede ser una de las más importantes.
Entonces, ¿qué debes hacer antes de solicitar tu crédito?
Si después de conocer estos cinco mitos estás pensando en comprar casa, evita comenzar buscando propiedades al azar. Primero organiza tus finanzas.
Un buen punto de partida es hacer esta pequeña lista:
- Consulta tu información de Infonavit.
- Identifica tus recursos disponibles.
- Calcula tu capacidad de pago mensual.
- Revisa tus deudas actuales.
- Define un presupuesto máximo para la vivienda.
- Compara las alternativas de financiamiento disponibles.
- Considera los gastos adicionales de la compra.
- Busca una propiedad que se ajuste a ese presupuesto.
Este orden puede ahorrarte tiempo y, sobre todo, evitar que termines enamorándote de una casa que financieramente no te conviene.
La pregunta correcta no es “¿cuánto me pueden prestar?”
Es:
“¿Cuánto puedo pedir prestado y seguir teniendo unas finanzas saludables?”
Esa diferencia puede parecer pequeña, pero cambia por completo la manera en que debes analizar una compra inmobiliaria.
¿Todavía tienes dudas sobre tu crédito Infonavit?
Es normal. Cada comprador tiene una situación diferente y elegir un crédito hipotecario implica mucho más que conocer los puntos disponibles o saber cuánto te pueden prestar.
Si aún tienes dudas, un experto hipotecario de Compra Fácil puede brindarte asesoría personalizada y gratuita para ayudarte a elegir el crédito que mejor se adapte a tu perfil y así comprar casa.
Tener claridad sobre tus opciones antes de comprometerte puede ser uno de los pasos financieros más importantes de todo el proceso.
Siguiente paso útil: antes de visitar propiedades, calcula primero tu capacidad de compra y define una mensualidad que realmente puedas mantener a largo plazo.